Porque é que um payout pode ser recusado
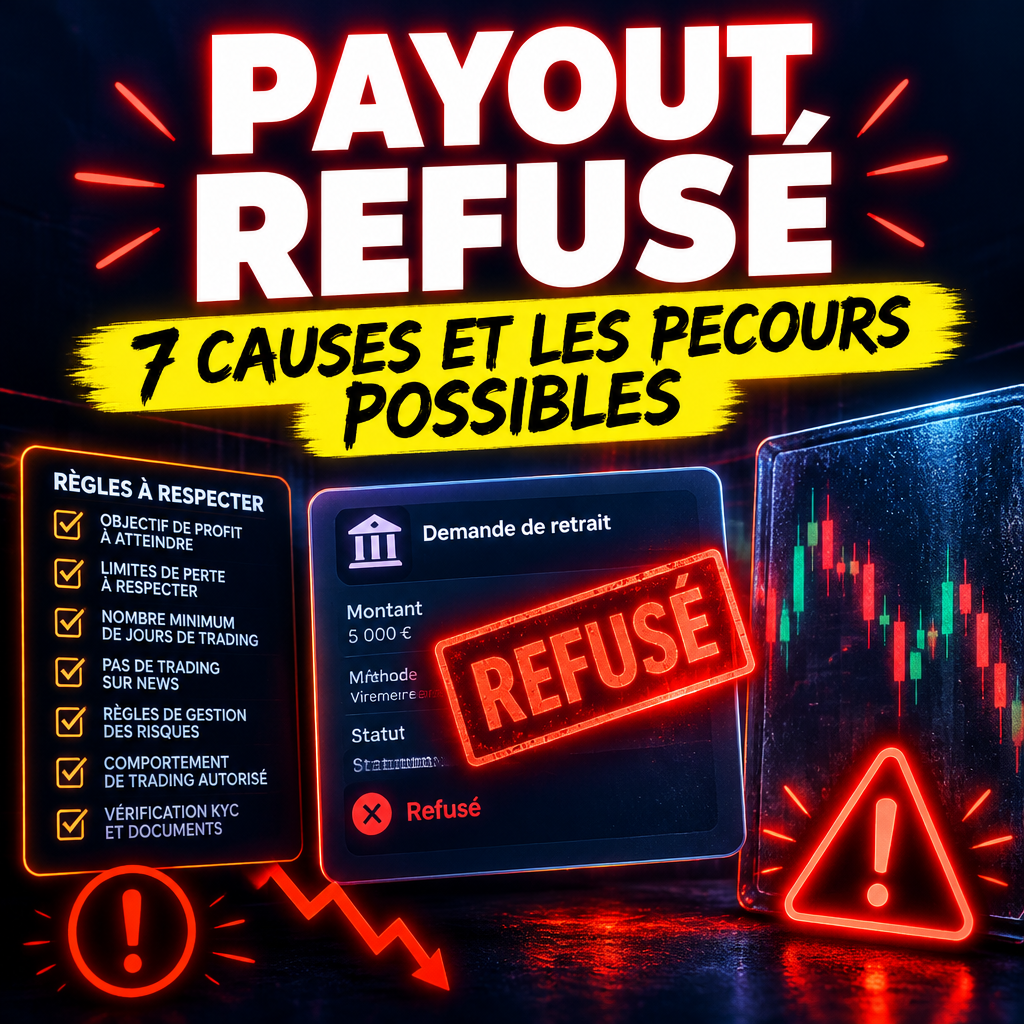
Passou o seu challenge, a sua conta financiada está a render e o seu pedido de levantamento acabou de ser recusado. A situação é frustrante, mas está longe de ser um caso isolado: entre verificações de identidade, regras de consistência e controlos antifraude, as prop firms recusam todas as semanas pedidos de pagamento por motivos precisos, quase sempre documentados nas suas condições. A boa notícia é que a grande maioria das recusas é evitável e que uma parte das recusas sofridas pode ser revertida se souber como reagir. Este guia percorre as 7 causas mais frequentes de payout recusado e depois a marcha a seguir, passo a passo, para defender o seu pedido em 2026.
As 7 causas mais frequentes de recusa de pagamento
1. Um KYC incompleto ou documentos não conformes
É a causa número um, sobretudo no momento do primeiro payout. A prop firm exige um documento de identificação válido, um comprovativo de morada recente (muitas vezes com menos de 3 meses) e por vezes uma prova da origem dos fundos. Um documento caducado, uma fotografia desfocada, um comprovativo com um nome diferente do da conta bancária: estes detalhes bastam para bloquear uma transferência. Se está a preparar o seu primeiro levantamento, o nosso guia sobre os documentos KYC a preparar para um primeiro payout evita os erros clássicos. Mesmo um KYC validado na altura do challenge pode ser pedido novamente antes da primeira transferência real: as firmas reforçam sistematicamente os controlos precisamente nesse momento.
2. O ritmo de levantamento imposto pela firma não é respeitado
Cada prop firm impõe os seus próprios ciclos de pagamento, e pedir fora da janela autorizada resulta num pedido recusado ou colocado em espera. Algumas ordens de grandeza reais em 2026: a FTMO permite levantamentos a pedido após 14 dias de negociação na conta financiada; a DayTraders.com exige 8 dias de negociação qualificados entre dois pedidos; a Elite Trader Funding alinha os seus ciclos em 14 dias nas contas Sim; a AquaFunded, a Blue Guardian, a Fintokei e a Goat Funded Trader funcionam em ciclos de 7 dias; a FundedNext propõe ciclos de 5 dias úteis no seu programa Stellar 1-Step. Antes de qualquer pedido, verifique a data do seu último payout ou do seu primeiro dia de negociação diretamente no painel da firma.
3. A regra de consistency não é respeitada
A regra de consistency, já determinante durante a validação, continua a aplicar-se em muitas contas financiadas. Na prática, a firma verifica se os seus ganhos não provêm de um único dia ou de um trade isolado: se 40% ou 50% do seu lucro total estiver concentrado numa única sessão, o pedido de levantamento pode ser adiado até à regularização. Não é geralmente uma recusa definitiva, mas um adiamento: continue a negociar de forma regular e a condição acabará por ser cumprida.
4. Uma suspeita de conta partilhada ou um IP invulgar
As firmas monitorizam as ligações: endereços IP que mudam de país, ligações simultâneas, VPN detetados, o mesmo endereço IP de outras contas. Na maioria dos casos trata-se de um controlo automático, não de uma acusação. Uma deslocação profissional, uma ligação a partir de um VPS ou de outro dispositivo pode desencadear uma verificação. A resposta certa é simples: explique a situação ao suporte antes mesmo que lhe seja pedida, e releia as regras da firma sobre VPN e negociação a partir de um VPS, que variam de prop firm para prop firm.
5. Uma violação das regras de negociação no período em causa
Certas práticas são limitadas ou proibidas conforme as firmas: negociação durante os principais anúncios económicos, utilização de expert advisors não autorizados, posições mantidas ao fim de semana, hedging entre várias contas. Se a firma detetar uma violação no período coberto pelo payout, pode recusar o levantamento e, nos casos graves, confiscar os ganhos em causa. O único remédio real é preventivo: conhecer as regras específicas do seu programa, porque mudam de firma para firma e evoluem no tempo.
6. Coordenadas bancárias incoerentes
Uma transferência para uma conta em nome de um terceiro, um IBAN que não corresponde ao nome da conta, uma carteira cripto não verificada ou uma moeda incompatível: as firmas exigem que o beneficiário do pagamento seja o titular da conta, com o nome exatamente igual ao dos documentos KYC. Os levantamentos em dólares para uma conta em euros colocam também questões de custos de câmbio que convém antecipar. Se a sua situação bancária é atípica (conta conjunta, conta profissional, instituição online), comece por declarar a configuração exata ao suporte antes do primeiro pedido.
7. Uma suspeita de manipulação ou de negociação fictícia
É o caso mais grave: arbitragem de latência entre fornecedores de cotações, hedging coordenado entre várias firmas, exploração de erros de pricing, ou negociação fictícia destinada apenas a gerar estatísticas. Estas práticas são explicitamente proibidas e as firmas dispõem de ferramentas de deteção cada vez mais eficazes. A sanção típica é o encerramento da conta e a confiscação dos ganhos. Se for acusado injustamente porque o seu estilo se assemelha por azar a um padrão de deteção, a única defesa é a documentação: um diário de negociação detalhado e coerente com o histórico da plataforma.
Os recursos: a marcha a seguir passo a passo
Passo 1: releia as regras aplicáveis à sua conta
Antes de contestar, isole o motivo exato da recusa. A maioria das firmas apresenta o motivo no painel ou na mensagem de rejeição. Cruze este motivo com as condições do seu programa, não com as regras genéricas do setor: os ciclos de pagamento, a consistency e as práticas autorizadas mudam de programa para programa dentro da mesma firma.
Passo 2: abra um ticket preciso, não uma reclamação vaga
As equipas de pagamentos tratam volumes enormes de pedidos. Um ticket eficaz contém: o identificador da conta, a data do pedido, o montante, o motivo apresentado e a sua explicação factual. As respostas variam tipicamente entre 24 e 72 horas; renove o pedido uma única vez após esse prazo, no mesmo ticket, em vez de abrir dez.
Passo 3: reúna as suas provas
Capturas de ecrã do painel, histórico de posições exportado, diário de negociação, correspondências anteriores com o suporte: constitua um dossiê único, datado e ordenado. Este dossiê serve em dobro: acelera a revisão interna e ser-lhe-á indispensável se tiver de contestar de forma mais formal.
Passo 4: documente o que se segue e acompanhe o processo
Se a recusa for mantida, peça a cláusula exata violada e a existência de um processo de recurso: a maioria das firmas sérias tem um, mesmo que informal. Guarde capturas de cada troca. Em caso de bloqueio duradouro, a estratégia de levantamento volta a ser central: adie o conflito, continue a fazer render a conta dentro das regras e documente. Uma proporção significativa das recusas desbloqueia-se por si só logo que as condições em falta sejam cumpridas.
A checklist antes de cada pedido de payout
- KYC: documentos válidos e atualizados, nome idêntico ao da conta bancária.
- Janela de pedido: respeite o ciclo exato do seu programa (5, 7, 8 ou 14 dias conforme as firmas).
- Consistency: verifique que nenhum dia domina o seu lucro total.
- Período limpo: nenhum trade contestável (notícias, EA, fim de semana) no período em causa.
- Coordenadas bancárias: beneficiário em seu nome, IBAN ou carteira verificados.
- Montante mínimo: acima do limiar pedido pela firma, muitas vezes numa gama de 50 a 100 dólares.
- Provas: capturas do painel e diário de negociação atualizado antes de enviar o pedido.
O que dizem os dados comparados em 2026
O mercado continua muito heterogéneo nos prazos: a Fidelcrest anuncia um tratamento em 3 dias, a Funded Futures Family e a BluSky Trading em 5 dias (com 100% do lucro nos primeiros 10 000 dólares na primeira), a AquaFunded, a Blue Guardian, a Fintokei, a Goat Funded Trader e a Hola Prime em 7 dias, a City Traders Imperium e a DNA Funded em 14 dias, a Apex Trader Funding em dois ciclos de pedido por mês com 100% do lucro nos primeiros 25 000 dólares. Estes desvios não são nada anedóticos: determinam o ritmo a que pode cobrar e a disciplina a respeitar antes de cada pedido. Para compreender o mecanismo geral dos levantamentos, o nosso artigo sobre como funcionam os payouts em prop firm detalha o ciclo completo de um pedido.
Conclusão
Um payout recusado quase nunca implica que os ganhos desapareceram: na grande maioria dos casos documentados, a recusa vem de uma condição não cumprida, identificável e corrigível. A verdadeira proteção resume-se a três hábitos: conhecer as regras exatas do seu programa, documentar a sua negociação de forma contínua e responder aos controlos de forma factual em vez de emocional. Se desejar ser acompanhado nestes temas, o Fundedtrader.fr acompanha os traders financiados na gestão das suas contas e na otimização dos seus levantamentos, sem compromisso.