Pourquoi un payout peut être refusé
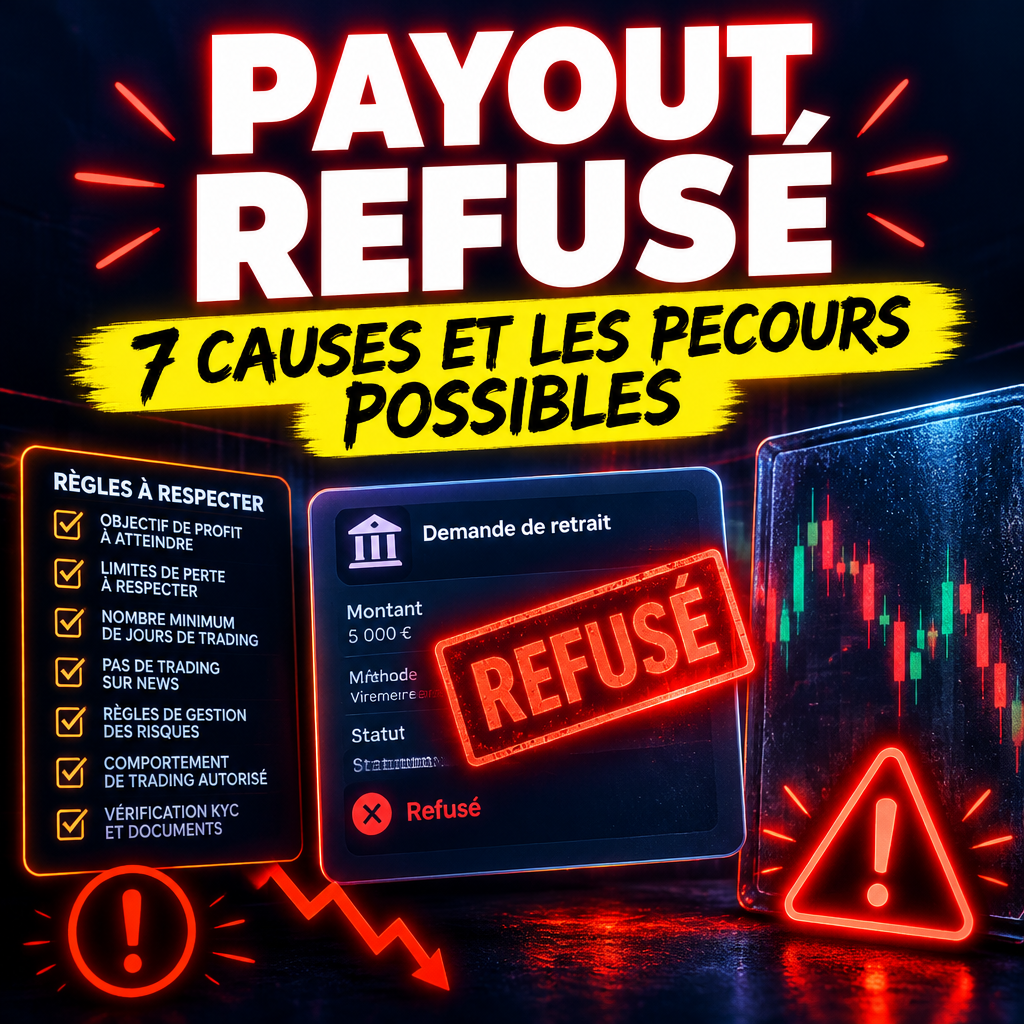
Vous avez validé votre challenge, votre compte financé performe et votre demande de retrait vient d'être refusée. La situation est frustrante, mais elle est loin d'être isolée : entre vérifications d'identité, règles de cohérence et contrôles anti-fraude, les prop firms rejettent chaque semaine des demandes de paiement pour des motifs précis, presque toujours documentés dans leurs conditions. La bonne nouvelle, c'est que la grande majorité des refus sont évitables, et qu'une partie des refus subis peut être renversée si vous savez comment réagir. Ce guide passe en revue les 7 causes les plus fréquentes de payout refusé, puis la marche à suivre, étape par étape, pour défendre votre demande en 2026.
Les 7 causes les plus fréquentes de refus de paiement
1. Un KYC incomplet ou des documents non conformes
C'est la cause numéro un, surtout au moment du premier payout. La prop firm demande une pièce d'identité en cours de validité, un justificatif de domicile récent (souvent de moins de 3 mois) et parfois une preuve de source de fonds. Un document expiré, une photo floue, un justificatif au nom différent de celui du compte bancaire : ces détails suffisent à bloquer un virement. Si vous préparez votre premier retrait, notre guide sur les documents KYC à préparer pour un premier payout vous évite les erreurs classiques. Même un KYC validé au moment du challenge peut être redemandé avant le premier virement réel : les firmes durcissent systématiquement les contrôles à ce moment précis.
2. Le rythme de retrait imposé par la firme n'est pas respecté
Chaque prop firm impose ses propres cycles de paiement, et demander en dehors de la fenêtre autorisée aboutit à une demande refusée ou mise en attente. Quelques ordres de grandeur réels en 2026 : FTMO permet les retraits à la demande après 14 jours de trading sur le compte financé ; DayTraders.com exige 8 jours de trading qualifiés entre deux demandes ; Elite Trader Funding aligne ses cycles sur 14 jours sur les comptes Sim ; AquaFunded, Blue Guardian, Fintokei ou Goat Funded Trader fonctionnent en cycles de 7 jours ; FundedNext propose des cycles de 5 jours ouvrés sur son programme Stellar 1-Step. Avant toute demande, vérifiez la date de votre dernier payout ou de votre premier jour de trading directement dans le tableau de bord de la firme.
3. La règle de consistency n'est pas respectée
La règle de consistency, déjà déterminante pendant la validation, continue de s'appliquer sur de nombreux comptes financés. Concrètement, la firme vérifie que vos gains ne proviennent pas d'une journée ou d'un trade isolé : si 40 % ou 50 % de votre profit total est concentré sur une seule session, la demande de retrait peut être ajournée jusqu'à régularisation. Ce n'est généralement pas un refus définitif, mais un report : continuez à trader de façon régulière et la condition finira par être remplie.
4. Un soupçon de compte partagé ou une IP inhabituelle
Les firmes surveillent les connexions : adresses IP qui changent de pays, connexions simultanées, VPN détectés, même adresse IP que d'autres comptes. Dans la plupart des cas, il s'agit d'un contrôle automatique, pas d'une accusation. Un déplacement professionnel, une connexion depuis un VPS ou depuis un autre appareil peut déclencher une vérification. La bonne réponse est simple : expliquez la situation au support avant même qu'il vous la demande, et relisez les règles de la firme sur les VPN et le trading depuis un VPS, qui varient d'une prop firm à l'autre.
5. Une violation des règles de trading sur la période concernée
Certaines pratiques sont limitées ou interdites selon les firmes : trading pendant les annonces économiques majeures, utilisation d'experts advisors non autorisés, positions conservées le week-end, hedging entre plusieurs comptes. Si la firme détecte une violation pendant la période couverte par le payout, elle peut refuser le retrait et, dans les cas graves, confisquer les gains concernés. Le seul remède réel est préventif : connaître les règles spécifiques à votre programme, car elles changent d'une firme à l'autre et évoluent dans le temps.
6. Des coordonnées bancaires incohérentes
Un virement vers un compte au nom d'un tiers, un IBAN qui ne correspond pas au nom du compte, un wallet crypto non vérifié ou une devise incompatible : les firmes exigent que le bénéficiaire du paiement soit le titulaire du compte, au nom exact identique aux documents KYC. Les retraits en dollars vers un compte en euros posent aussi des questions de frais de change qu'il vaut mieux anticiper. Si votre situation bancaire est atypique (compte joint, compte professionnel, établissement en ligne), commencez par déclarer la configuration exacte au support avant votre première demande.
7. Une suspicion de manipulation ou de trading fictif
C'est le cas le plus lourd : arbitrage de latence entre fournisseurs de cotations, hedging coordonné entre plusieurs firmes, exploitation d'erreurs de pricing, ou trading fictif destiné uniquement à générer des statistiques. Ces pratiques sont explicitement interdites et les firmes disposent d'outils de détection de plus en plus efficaces. La sanction type est la clôture du compte et la confiscation des gains. Si vous êtes accusé à tort parce que votre style ressemble par malchance à un motif de détection, la seule défense est la documentation : un journal de trading détaillé et cohérent avec l'historique de la plateforme.
Les recours : la marche à suivre étape par étape
Étape 1 : relisez les règles applicables à votre compte
Avant de contester, isolez la raison exacte du refus. La plupart des firmes affichent le motif dans le tableau de bord ou dans le message de rejet. Recoupez ce motif avec les conditions de votre programme, pas avec les règles génériques du secteur : les cycles de paiement, la consistency et les pratiques autorisées changent d'un programme à l'autre chez une même firme.
Étape 2 : ouvrez un ticket précis, pas une réclamation vague
Les équipes de paiement traitent des volumes énormes de demandes. Un ticket efficace contient : l'identifiant du compte, la date de la demande, le montant, le motif affiché, et votre explication factuelle. Les réponses varient typiquement entre 24 et 72 heures ; relancez une seule fois après ce délai, sur le même ticket, plutôt que d'en ouvrir dix.
Étape 3 : rassemblez vos preuves
Captures d'écran du tableau de bord, historique des positions exporté, journal de trading, correspondances antérieures avec le support : constituez un dossier unique, daté et ordonné. Ce dossier sert doublement : il accélère la révision interne, et il vous sera indispensable si vous devez contester de façon plus formelle.
Étape 4 : documentez la suite et suivez le processus
Si le refus est maintenu, demandez la clause exacte violée et l'existence d'un processus d'appel : la plupart des firmes sérieuses en ont un, même informel. Gardez des captures de chaque échange. En cas de blocage durable, la stratégie de retrait redevient centrale : ajournez le conflit, continuez à faire fructifier le compte dans les règles, et documentez. Une proportion significative des refus se débloquent d'elle-même une fois les conditions manquantes remplies.
La checklist avant chaque demande de payout
- KYC : documents valides et à jour, nom identique au compte bancaire.
- Fenêtre de demande : respectez le cycle exact de votre programme (5, 7, 8 ou 14 jours selon les firmes).
- Consistency : vérifiez qu'aucune journée ne domine votre profit total.
- Période propre : aucun trade contestable (news, EA, week-end) sur la période concernée.
- Coordonnées bancaires : bénéficiaire à votre nom, IBAN ou wallet vérifiés.
- Montant minimum : au-dessus du seuil demandé par la firme, souvent dans une fourchette de 50 à 100 dollars.
- Preuves : captures du tableau de bord et journal de trading à jour avant d'envoyer la demande.
Ce que disent les données comparées en 2026
Le marché reste très hétérogène sur les délais : Fidelcrest annonce un traitement en 3 jours, Funded Futures Family et BluSky Trading en 5 jours (avec 100 % du profit sur les 10 000 premiers dollars chez la première), AquaFunded, Blue Guardian, Fintokei, Goat Funded Trader ou Hola Prime en 7 jours, City Traders Imperium et DNA Funded en 14 jours, Apex Trader Funding en deux cycles de demande par mois avec 100 % du profit sur les premiers 25 000 dollars. Ces écarts n'ont rien d'anecdotique : ils déterminent le rythme auquel vous pouvez encaisser, et la discipline à respecter avant chaque demande. Pour comprendre le mécanisme général des retraits, notre article sur le fonctionnement des payouts en prop firm détaille le cycle complet d'une demande.
Conclusion
Un payout refusé n'implique presque jamais que les gains ont disparu : dans la grande majorité des cas documentés, le refus vient d'une condition non remplie, identifiable et corrigeable. La vraie protection tient en trois habitudes : connaître les règles exactes de votre programme, documenter votre trading en continu, et répondre aux contrôles de façon factuelle plutôt qu'émotionnelle. Si vous souhaitez être accompagné(e) sur ces sujets, Fundedtrader.fr accompagne les traders financés sur la gestion de leurs comptes et l'optimisation de leurs retraits, sans engagement.