Perché un payout può essere rifiutato
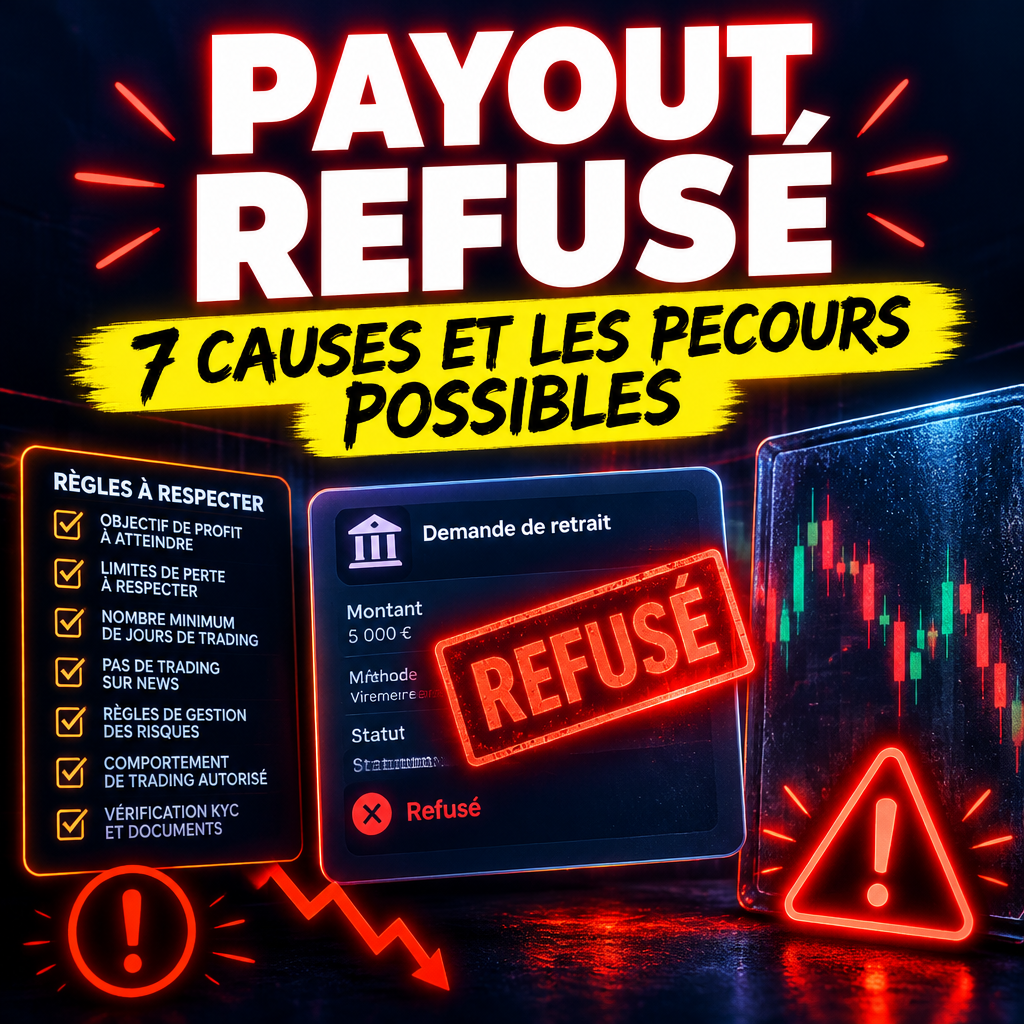
Avete superato il vostro challenge, il conto finanziato rende e la vostra richiesta di prelievo è appena stata rifiutata. La situazione è frustrante, ma tutt'altro che isolata: tra verifiche d'identità, regole di coerenza e controlli antifrode, le prop firm respingono ogni settimana richieste di pagamento per motivi precisi, quasi sempre documentati nelle loro condizioni. La buona notizia è che la grande maggioranza dei rifiuti è evitabile e che una parte dei rifiuti subiti può essere ribaltata se sapete come reagire. Questa guida esamina le 7 cause più frequenti di payout rifiutato e poi la procedura da seguire, passo dopo passo, per difendere la vostra richiesta nel 2026.
Le 7 cause più frequenti di rifiuto del pagamento
1. Un KYC incompleto o documenti non conformi
È la causa numero uno, soprattutto al momento del primo payout. La prop firm chiede un documento d'identità in corso di validità, una prova di residenza recente (spesso risalente a meno di 3 mesi) e talvolta una prova dell'origine dei fondi. Un documento scaduto, una foto sfocata, una prova di residenza con un nome diverso da quello del conto bancario: questi dettagli bastano a bloccare un bonifico. Se state preparando il primo prelievo, la nostra guida sui documenti KYC da preparare per un primo payout vi evita gli errori classici. Anche un KYC convalidato al momento del challenge può essere richiesto di nuovo prima del primo bonifico reale: le firme rafforzano sistematicamente i controlli proprio in quel momento.
2. Il ritmo di prelievo imposto dalla firma non è rispettato
Ogni prop firm impone i propri cicli di pagamento, e richiedere al di fuori della finestra consentita porta a una richiesta rifiutata o messa in attesa. Alcuni ordini di grandezza reali nel 2026: FTMO consente prelievi a richiesta dopo 14 giorni di trading sul conto finanziato; DayTraders.com richiede 8 giorni di trading qualificati tra due richieste; Elite Trader Funding allinea i propri cicli su 14 giorni sui conti Sim; AquaFunded, Blue Guardian, Fintokei e Goat Funded Trader funzionano a cicli di 7 giorni; FundedNext propone cicli di 5 giorni lavorativi sul suo programma Stellar 1-Step. Prima di ogni richiesta, verificate la data del vostro ultimo payout o del vostro primo giorno di trading direttamente nella dashboard della firma.
3. La regola di consistency non è rispettata
La regola di consistency, già determinante durante la validazione, continua ad applicarsi su molti conti finanziati. In concreto, la firma verifica che i vostri guadagni non provengano da una sola giornata o da un trade isolato: se il 40% o il 50% del profitto totale è concentrato in un'unica sessione, la richiesta di prelievo può essere rinviata fino alla regolarizzazione. In genere non è un rifiuto definitivo, ma un rinvio: continuate a fare trading in modo regolare e la condizione finirà per essere soddisfatta.
4. Un sospetto di conto condiviso o un IP insolito
Le firme monitorano le connessioni: indirizzi IP che cambiano paese, connessioni simultanee, VPN rilevati, stesso indirizzo IP di altri conti. Nella maggior parte dei casi si tratta di un controllo automatico, non di un'accusa. Un trasferimento professionale, una connessione da un VPS o da un altro dispositivo può innescare una verifica. La risposta giusta è semplice: spiegate la situazione al supporto prima ancora che ve la chiedano, e rileggete le regole della firma su VPN e trading da VPS, che variano da una prop firm all'altra.
5. Una violazione delle regole di trading nel periodo interessato
Alcune pratiche sono limitate o vietate a seconda delle firme: trading durante i principali annunci economici, uso di expert advisor non autorizzati, posizioni mantenute nel weekend, hedging tra più conti. Se la firma rileva una violazione nel periodo coperto dal payout, può rifiutare il prelievo e, nei casi gravi, confiscare i guadagni interessati. L'unico rimedio reale è preventivo: conoscere le regole specifiche del vostro programma, perché cambiano da una firma all'altra ed evolvono nel tempo.
6. Coordinate bancarie incoerenti
Un bonifico verso un conto intestato a un terzo, un IBAN che non corrisponde al nome del titolare, un wallet crypto non verificato o una valuta incompatibile: le firme esigono che il beneficiario del pagamento sia il titolare del conto, con il nome esattamente identico ai documenti KYC. I prelievi in dollari verso un conto in euro pongono anche questioni di costi di cambio che conviene anticipare. Se la vostra situazione bancaria è atipica (conto cointestato, conto professionale, istituto online), iniziate dichiarando la configurazione esatta al supporto prima della prima richiesta.
7. Un sospetto di manipolazione o di trading fittizio
È il caso più grave: arbitraggio di latenza tra fornitori di quotazioni, hedging coordinato tra più firme, sfruttamento di errori di pricing, o trading fittizio finalizzato unicamente a generare statistiche. Queste pratiche sono esplicitamente vietate e le firme dispongono di strumenti di rilevamento sempre più efficaci. La sanzione tipo è la chiusura del conto e la confisca dei guadagni. Se venite accusato ingiustamente perché il vostro stile assomiglia per sfortuna a un pattern di rilevamento, l'unica difesa è la documentazione: un diario di trading dettagliato e coerente con lo storico della piattaforma.
I ricorsi: la procedura passo dopo passo
Fase 1: rileggete le regole applicabili al vostro conto
Prima di contestare, isolate il motivo esatto del rifiuto. La maggior parte delle firme indica il motivo nella dashboard o nel messaggio di rifiuto. Incrociate questo motivo con le condizioni del vostro programma, non con le regole generiche del settore: i cicli di pagamento, la consistency e le pratiche consentite cambiano da un programma all'altro nella stessa firma.
Fase 2: aprite un ticket preciso, non una lamentela vaga
I team dei pagamenti gestiscono volumi enormi di richieste. Un ticket efficace contiene: l'identificativo del conto, la data della richiesta, l'importo, il motivo indicato e la vostra spiegazione fattuale. Le risposte variano tipicamente tra 24 e 72 ore; sollecitate una sola volta dopo tale termine, sullo stesso ticket, invece di aprirne dieci.
Fase 3: raccogliete le vostre prove
Screenshot della dashboard, storico delle posizioni esportato, diario di trading, corrispondenze precedenti con il supporto: costituite un fascicolo unico, datato e ordinato. Questo fascicolo serve due volte: accelera la revisione interna e vi sarà indispensabile se dovrete contestare in modo più formale.
Fase 4: documentate i passi successivi e seguite il processo
Se il rifiuto viene mantenuto, chiedete la clausola esatta violata e l'esistenza di un processo di appello: la maggior parte delle firme serie ne ha uno, anche informale. Conservate screenshot di ogni scambio. In caso di blocco duraturo, la strategia di prelievo torna centrale: rinviare il conflitto, continuare a far fruttare il conto secondo le regole e documentare. Una proporzione significativa dei rifiuti si sblocca da sola una volta soddisfatte le condizioni mancanti.
La checklist prima di ogni richiesta di payout
- KYC: documenti validi e aggiornati, nome identico al conto bancario.
- Finestra di richiesta: rispettate il ciclo esatto del vostro programma (5, 7, 8 o 14 giorni secondo le firme).
- Consistency: verificate che nessuna giornata domini il vostro profitto totale.
- Periodo pulito: nessun trade contestabile (news, EA, weekend) nel periodo interessato.
- Coordinate bancarie: beneficiario a vostro nome, IBAN o wallet verificati.
- Importo minimo: sopra la soglia richiesta dalla firma, spesso in una forchetta tra 50 e 100 dollari.
- Prove: screenshot della dashboard e diario di trading aggiornato prima di inviare la richiesta.
Cosa dicono i dati comparati nel 2026
Il mercato resta molto eterogeneo sui tempi: Fidelcrest annuncia un trattamento in 3 giorni, Funded Futures Family e BluSky Trading in 5 giorni (con il 100% del profitto sui primi 10.000 dollari per la prima), AquaFunded, Blue Guardian, Fintokei, Goat Funded Trader e Hola Prime in 7 giorni, City Traders Imperium e DNA Funded in 14 giorni, Apex Trader Funding in due cicli di richiesta al mese con il 100% del profitto sui primi 25.000 dollari. Questi scarti non sono affatto aneddotici: determinano il ritmo al quale potete incassare e la disciplina da rispettare prima di ogni richiesta. Per capire il meccanismo generale dei prelievi, il nostro articolo su come funzionano i payout in prop firm descrive il ciclo completo di una richiesta.
Conclusione
Un payout rifiutato non implica quasi mai che i guadagni siano scomparsi: nella grande maggioranza dei casi documentati, il rifiuto deriva da una condizione non soddisfatta, identificabile e correggibile. La vera protezione si gioca su tre abitudini: conoscere le regole esatte del vostro programma, documentare il trading in modo continuo e rispondere ai controlli in modo fattuale anziché emotivo. Se desiderate essere accompagnati su questi temi, Fundedtrader.fr accompagna i trader finanziati nella gestione dei loro conti e nell'ottimizzazione dei prelievi, senza impegno.