Hai superato il tuo challenge. Congratulazioni, ma la verità che nessun venditore di sogni ti dirà: la parte più difficile inizia ora. Un conto finanziato rispetta regole più severe di un challenge, si gestisce su mesi e non più su giorni, e il primo payout arriva solo dopo una gestione impeccabile. Una formazione prop firm non si ferma quindi nel momento in cui diventi trader finanziato: il vero programma comincia dove la maggior parte delle formazioni sul mercato si ferma.
Perché la gestione di un conto finanziato si impara
Le statistiche interne delle prop firm sono eloquenti: il tasso di fallimento dopo il finanziamento è spesso alto quanto durante il challenge. Le ragioni sono note e si possono lavorare:
- Il drawdown cambia dimensione: sul conto finanziato, il consumo del drawdown giornaliero o globale è seguito con precisione assoluta, e una sola cattiva giornata può azzerare settimane di lavoro;
- Il tempo lungo disorienta: il challenge si gioca in 30 giorni al massimo, la gestione del conto finanziato si gioca su 6, 12, 24 mesi. Molti trader over-tradano per noia o per voglia di accelerare i payout;
- Le regole di payout sono un capitolo a parte: periodi minimi, giorni di trading, coerenza dei guadagni, ripartizione dei profitti. Ignorare queste condizioni significa rischiare un rifiuto di prelievo dopo un mese impeccabile;
- La pressione psicologica si inverte: si passa da « devo riuscire in fretta » a « non devo rompere niente ». Il cervello reagisce male a questo cambio di regime senza preparazione.
È esattamente per questo che un cursus serio dedica tanta importanza alla gestione del conto finanziato quanto alla validazione del challenge. Se il tuo obiettivo è percepire redditi ricorrenti, e non solo ottenere uno status, questa fase deve essere nel programma della tua formazione.
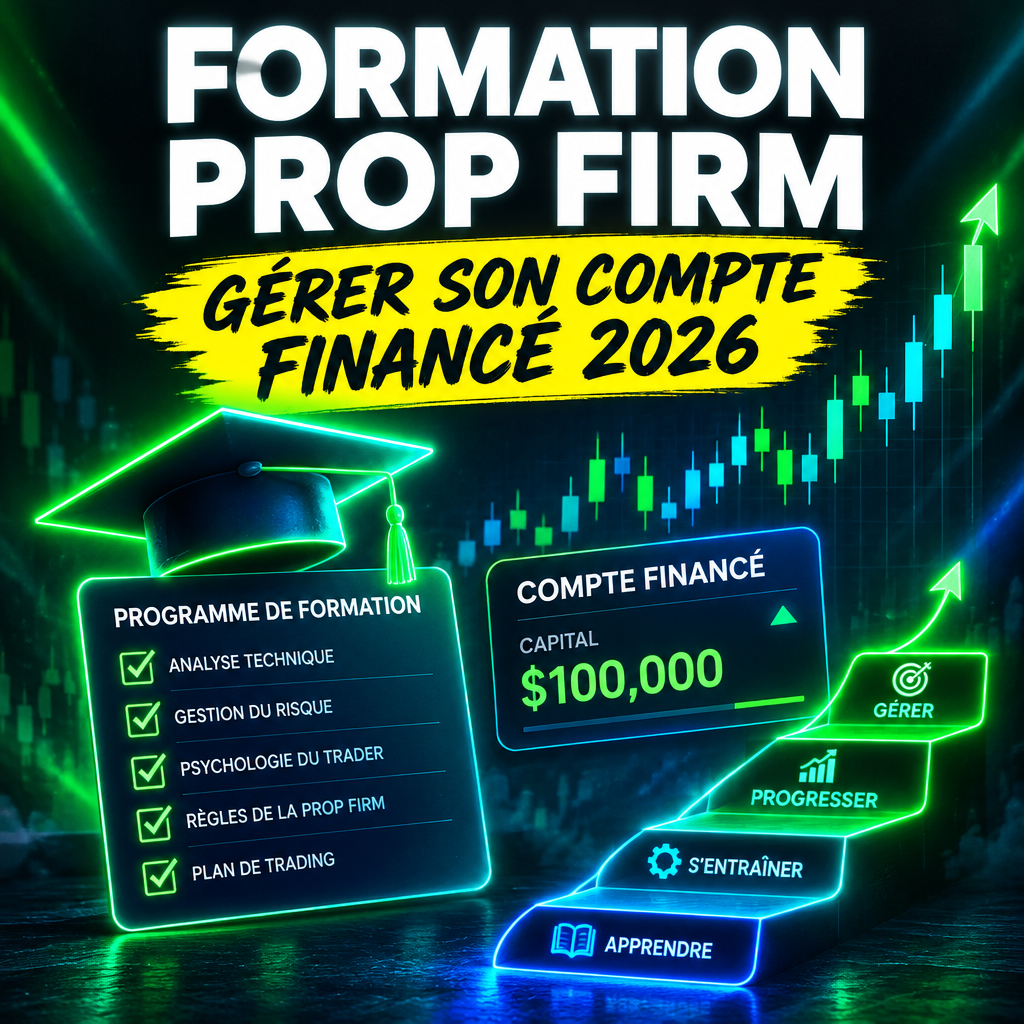
Il programma post-finanziamento, passo per passo
Ecco la progressione che insegniamo ai nostri trader finanziati, concentrata in 5 passaggi chiari.
Passaggio 1: mappare le regole del contratto prima del primo trade
Prima ancora di cliccare su « Buy », riprendi il contratto della tua prop firm e annota nero su bianco: il drawdown globale residuo, il drawdown giornaliero, il numero minimo di giorni di trading prima del payout, la regola di coerenza dei guadagni se esiste, gli asset autorizzati, i periodi di divieto (news trading, overnight…). Questo documento diventa la tua dashboard. Su un conto da 100.000 $ per esempio, sai quante perdite giornaliere puoi permetterti questa settimana? La risposta deve essere evidente e non calcolata a sensazione.
Passaggio 2: ricalibrare il rischio verso il basso
La regola che applichiamo con i nostri trader finanziati: ridurre unitariamente il rischio di circa un terzo rispetto al challenge. L'obiettivo non è più una performance da raggiungere, ma la sopravvivenza del capitale allocato. Su un conto finanziato da 50.000 $, un rischio dello 0,3-0,5% per posizione basta per costruire un reddito, mentre un rischio dell'1,5% finisce statisticamente per rompere il drawdown. Il nostro articolo sulla gestione del rischio e del position sizing dettaglia il metodo quantificato, applicabile al conto finanziato come al challenge.
Passaggio 3: costruire una routine di monitoraggio, non di trading
Il conto finanziato si gestisce come un'attività professionale: 20 minuti al mattino per verificare il drawdown residuo e il calendario dei payout, una revisione settimanale del diario di trading, un punto mensile sulla crescita del conto. Puoi approfondire con la nostra guida sul programma di attesa del finanziamento, la cui logica di routine si prolunga naturalmente dopo la validazione.
Passaggio 4: pianificare i payout come obiettivi di business
Un trader finanziato che si forma davvero proietta i suoi prelievi su 6 mesi: importo target, condizioni da rispettare, data di richiesta più favorevole. È anche il momento di porsi le questioni fiscali (statuto, dichiarazione dei redditi secondo il tuo paese di residenza) e di accantonare. Una formazione completa integra questo capitolo, perché un payout mal preparato si trasforma in cattiva sorpresa.
Passaggio 5: mantenere la propria psicologia sulla durata
Dopo 3 mesi di gestione, la noia diventa il nemico principale: le giornate senza trade si moltiplicano, la voglia di « fare di più » emerge. Il rimedio è metodologico e non mentale: checklist prima di ogni posizione, diario sistematico, regole di arresto automatico della giornata. Le nostre risorse sulla psicologia del trading durante un challenge prop firm si applicano a maggior ragione su un conto finanziato, dove ogni regola violata costa il conto.
Conto finanziato vs challenge: cosa cambia davvero
| Criterio | Challenge | Conto finanziato |
|---|---|---|
| Orizzonte | 30 giorni in media | 6-24 mesi |
| Obiettivo | Raggiungere il target di profitto | Preservare il drawdown e generare payout |
| Rischio unitario ottimale | 0,5-1% | 0,3-0,5% |
| Errore fatale | Non validare in tempo | Consumare il drawdown inutilmente |
| Indicatore da seguire | Progressione verso il target | Drawdown residuo e regolarità dei guadagni |
Questo cambio di mentalità è esattamente ciò che una formazione prop degna di questo nome deve ripetere fino all'automatismo: la performance di un conto finanziato si misura in sopravvivenza, non in prodezze.
Dove imparare la gestione di un conto finanziato
Non tutte le formazioni si equivalgono su questo punto preciso: molte preparano al challenge e abbandonano il campo appena inizia la fase finanziata. Da Fundedtrader.fr, la gestione del conto finanziato è un modulo a parte, con regole quantificate, checklist di payout e accompagnamento sulla durata:
- Il Pack Basic a 990 € copre i fondamentali e la metodologia di gestione dopo il finanziamento;
- Il Pack Gold a 1.690 € aggiunge la preparazione completa dei payout e il follow-up psicologico;
- Il Pack Elite a 3.490 € integra l'accompagnamento premium: rilettura dei tuoi trade finanziati, calibrazione del rischio e preparazione delle tue richieste di prelievo.
Puoi scoprire le nostre formazioni e confrontare i tre pack per scegliere il livello di accompagnamento adatto alla tua situazione.
I 3 errori che rompono un conto finanziato
- Aumentare il rischio dopo alcuni mesi di successi: il drawdown globale, lui, non è aumentato. La regola resta la regola, qualunque sia il run in corso;
- Saltare la lettura del contratto prima di un payout: giorni minimi, coerenza, size massima… un prelievo rifiutato fa perdere un ciclo completo;
- Tradare per occupare il tempo: su un conto finanziato, le migliori settimane sono spesso quelle in cui si sono prese 3 posizioni, non 30.
Per approfondire l'effetto di una formazione sui risultati, la nostra analisi del tasso di successo di un challenge prop firm con formazione quantifica il divario tra trader formati e autodidatti.
FAQ: gestione di un conto finanziato e formazione prop firm
Una formazione prop firm è utile una volta già finanziati?
Sì, ed è spesso lì che rende di più. Il challenge si prepara in poche settimane; la gestione del conto finanziato si gioca su mesi con regole diverse. Una formazione ti evita gli errori costosi del primo anno di finanziamento.
Quale pack scegliere se sono appena stato finanziato?
Se la tua priorità è il metodo (drawdown, routine, payout), il Pack Basic basta. Se vuoi anche un follow-up dei tuoi trade reali sul conto finanziato, orientati verso il Pack Gold o il Pack Elite.
Quanto tempo serve per ottenere il primo payout?
Dipende dalla tua prop firm: conta in genere tra 5 e 14 giorni minimi di trading profittevole. Una buona pratica consiste nel mirare alla regolarità più che alla performance per raggiungere questa soglia senza rischi inutili.
In sintesi
Essere finanziati non è un arrivo, è un cambio di mestiere: si passa da sprinter a gestore. Una formazione prop firm seria ti prepara esplicitamente, con regole quantificate, routine di monitoraggio e una vera preparazione dei payout. È ciò che separa un conto finanziato che dura 12 mesi da una statistica di fallimento in più.